


Deutsche Bank photoTAN
4,010.49K Rezensionen
App-Details
- Version
- 3.9.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Deutsche Bank AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
In einem Haushalt mit gemeinsam genutztem Computer kann eine Überweisung schnell zur Teamaufgabe werden: Eine Person erfasst die Rechnung, während das Smartphone mit der photoTAN bei der Kontoinhaberin oder dem Kontoinhaber bleibt. Ich finde diese Aufgabenteilung praktisch, solange klar ist, wer den Auftrag tatsächlich prüft und freigibt. Die App macht aus einem gemeinsam genutzten Bildschirm aber kein gemeinsames Bankkonto – entscheidend bleibt, dass die Freigabe zur richtigen Person und zum richtigen Zugang gehört.
Gemeinsam am Computer, getrennt bei der Freigabe
Gerade bei einer Haushaltsrechnung zeigt sich der Nutzen der Trennung. Ich kann eine Rechnung am größeren Bildschirm mit den Unterlagen daneben erfassen und anschließend auf dem Smartphone die angezeigten Zahlungsdaten kontrollieren. So lassen sich Tippfehler leichter entdecken, ohne dass ich dafür die gesamte Kontoverwaltung auf das Telefon verlagern muss.
Die Grenze ist ebenso wichtig wie der Komfort: Ich würde ein entsperrtes Freigabegerät nicht einfach herumreichen und davon ausgehen, dass alle im Haushalt gleich gut beurteilen können, ob ein Auftrag korrekt ist. Wer bestätigt, sollte Empfänger und Betrag selbst nachvollziehen können. Bei einer Zahlung, die eine andere Person vorbereitet hat, lohnt sich ein kurzer Abgleich mit Rechnung oder Vereinbarung, statt nur auf deren mündliche Zusammenfassung zu vertrauen.
Wer mehrere Bankzugänge im Haushalt verwendet, sollte die Abläufe bewusst auseinanderhalten. Ich würde vor dem Scan prüfen, welcher Banking-Zugang den Auftrag gestartet hat, und anschließend die konkret eingeblendeten Daten lesen. Das ist kein kompliziertes Ritual, verhindert aber, dass vertraute Routinen dazu führen, dass eine Freigabe gedankenlos dem falschen Vorgang zugeordnet wird.
Wer bei der Deutschen Bank einen Auftrag im Online-Banking freigeben möchte, begegnet häufig der photoTAN. Ich habe die App als separates Sicherheitswerkzeug ausprobiert und dabei schnell gemerkt: Sie will nicht das komplette Banking ersetzen, sondern einen klar abgegrenzten Schritt erledigen – die Bestätigung eines Auftrags. Genau diese Konzentration ist ihre größte Stärke, kann im Alltag aber auch etwas umständlich wirken.
Deutsche Bank photoTAN ist eine kostenlose Finanz-App der Deutsche Bank AG für Android. Sie richtet sich vor allem an Kundinnen und Kunden, die Überweisungen oder andere Banking-Aufträge über das photoTAN-Verfahren freigeben. Im Store steht sie mit einer durchschnittlichen Bewertung von 4,0 bei rund 27.000 Bewertungen und kommt auf über eine Million Installationen. Das spricht für eine breite Nutzung, ersetzt aber nicht den persönlichen Blick darauf, ob der zusätzliche Freigabeschritt zum eigenen Banking-Alltag passt.
Wie die App heute im Banking-Alltag funktioniert
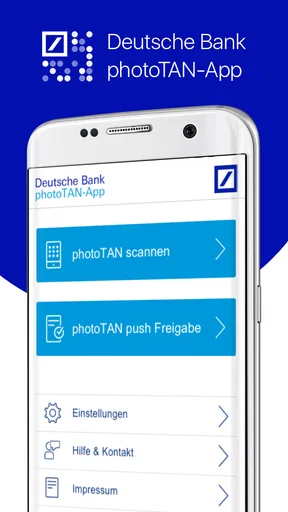
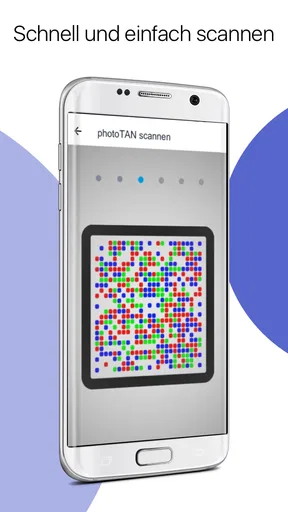
Das Grundprinzip ist leicht zu verstehen: Ich starte meinen Auftrag im Online-Banking, öffne anschließend die photoTAN-App und scanne die angezeigte Grafik. Danach prüfe ich die eingeblendeten Auftragsdaten und bestätige nur dann, wenn Empfänger und Betrag stimmen. Die App dient damit als Kontrollpunkt zwischen Auftrag und Ausführung.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Dieser Ablauf ist sicherheitsbewusst, weil die Freigabe nicht einfach durch einen Klick im selben Bildschirm erfolgt. Gerade bei einer Überweisung ist es sinnvoll, die Daten noch einmal an einer getrennten Stelle zu sehen. Mein wichtigster Rat lautet deshalb: Nicht reflexartig bestätigen, sondern Empfänger, Betrag und gegebenenfalls Verwendungszweck tatsächlich lesen. Die Prüfung in der photoTAN-App ist der entscheidende Moment, nicht das bloße Scannen.
Wer bereits mit dem Verfahren vertraut ist, findet sich schnell zurecht. Die Anwendung ist keine überladene Banking-Zentrale mit Kontoständen, Daueraufträgen und Umsatzsuche. Diese Einschränkung ist beabsichtigt. Für Kontoverwaltung brauche ich weiterhin das Online-Banking oder eine passende Banking-App; für die Freigabe bleibt photoTAN bei ihrer einzelnen Aufgabe.
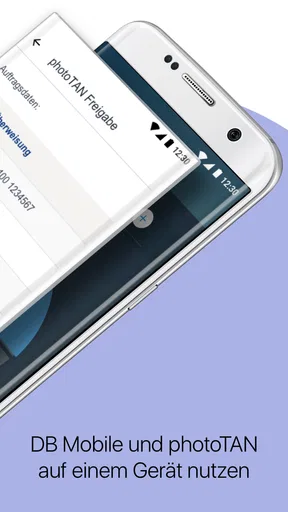
In meinem Alltagsszenario sieht das so aus: Ich sitze am Laptop, erfasse eine Rechnung und lasse mir die Freigabegrafik anzeigen. Auf dem Smartphone öffne ich die photoTAN-App, scanne das Muster und kontrolliere, ob der angezeigte Empfänger wirklich zum Rechnungssteller passt. Erst danach bestätige ich. Das kostet einen zusätzlichen Handgriff, verhindert aber, dass ich eine Zahlung nur deshalb freigebe, weil ich am Computer bereits auf „Weiter“ geklickt habe.
Für wen der zusätzliche Schritt sinnvoll ist
Besonders gut passt die App zu Menschen, die ihre Bankgeschäfte gern am Computer erledigen und das Smartphone als separates Freigabegerät verwenden möchten. Auch wer Wert darauf legt, die Transaktionsdaten vor der Bestätigung noch einmal in einer eigenständigen Anwendung zu sehen, profitiert vom Aufbau.
Weniger bequem ist sie für Nutzer, die fast ausschließlich mobil banken und möglichst alles in einer einzigen App erledigen wollen. Dort wirkt der Wechsel zwischen Banking-Anwendung, photoTAN und gegebenenfalls Browser eher wie eine Unterbrechung. Wer häufig unterwegs ist, sollte außerdem bedenken, dass die Freigabe vom funktionierenden Zusammenspiel der beteiligten Geräte abhängt.
Für ältere Familienmitglieder kann das Verfahren ebenfalls eine gemischte Erfahrung sein. Die einzelnen Schritte sind nicht kompliziert, aber zwei Geräte und ein Scanvorgang verlangen Aufmerksamkeit. Ich würde die App deshalb nicht nur installieren, sondern den ersten echten Ablauf gemeinsam und ohne Zeitdruck durchspielen. Danach ist meist klar, ob die Person mit dem Verfahren sicher umgehen kann.
Die wichtigsten Handgriffe, die leicht übersehen werden
Der erste nützliche Gewohnheitstipp ist, die Daten im Freigabebildschirm nicht mit den Daten aus dem ursprünglichen Auftrag zu verwechseln. Maßgeblich ist, was die photoTAN-App für die konkrete Freigabe anzeigt. Wenn dort etwas anders aussieht als erwartet, sollte ich den Vorgang abbrechen und den Auftrag im Banking erneut prüfen.
Der zweite Punkt betrifft die Reihenfolge. Ich öffne die Freigabe-App erst dann, wenn die Grafik im Online-Banking tatsächlich bereitsteht. Das klingt banal, verhindert aber unnötiges Hin- und Herwechseln. Bei wiederkehrenden Zahlungen, etwa einer monatlichen Rechnung, ist es außerdem hilfreich, die Bestätigung nicht nebenbei zwischen anderen Aufgaben zu erledigen. Ein kurzer, bewusster Kontrollmoment ist zuverlässiger als automatisches Tippen.
Der dritte Tipp betrifft die Geräteplanung. Wer das Smartphone wechselt oder die App neu einrichtet, sollte die Umstellung nicht erst unmittelbar vor einer dringenden Überweisung beginnen. Ein Sicherheitsverfahren ist nur dann praktisch, wenn das Freigabegerät im entscheidenden Moment einsatzbereit ist. Ich würde einen Gerätewechsel daher bei einer ruhigen Gelegenheit erledigen und anschließend einen normalen Ablauf testen.
Was sich aus Version und Produktgeschichte ableiten lässt
Die Anwendung ist seit dem 7. November 2014 verfügbar und liegt aktuell in Version 3.9.1 vor. Für mich zeigt das vor allem, dass es sich nicht um einen kurzfristigen Zusatz, sondern um einen länger etablierten Bestandteil des Deutsche-Bank-Bankings handelt. Die Versionsnummer allein sagt allerdings nicht, wie groß einzelne Änderungen waren. Deshalb würde ich daraus keine bestimmten neuen Funktionen ableiten.
Für bestehende Nutzer ist wichtiger, dass die App weiterhin als eigenständige Freigabestelle gedacht ist. Wer das Verfahren schon nutzt, muss seine Erwartung nicht auf eine umfassende Banking-App umstellen. Die aktuelle Ausrichtung bleibt fokussiert: Auftrag anzeigen, Daten kontrollieren, Freigabe erteilen oder abbrechen.
Die Altersfreigabe liegt bei USK ab 0 Jahren, der Preis ist kostenlos. Das macht den Einstieg unkompliziert, bedeutet aber nicht, dass die App für jede Person sofort selbsterklärend ist. Die eigentliche Hürde liegt weniger in der Installation als im Verständnis des gesamten Ablaufs zwischen Online-Banking und Freigabe-App.
Wie sie sich von üblichen Alternativen unterscheidet
Im Vergleich zu einer klassischen SMS-TAN wirkt photoTAN für mich strukturierter, weil die Freigabe an die angezeigte Grafik und die anschließende Datenkontrolle gekoppelt ist. Eine SMS-Lösung kann sich im Alltag direkter anfühlen, führt aber ebenfalls einen zusätzlichen Kommunikationsschritt ein. Welche Variante angenehmer ist, hängt stark davon ab, ob ich lieber scanne oder einen Code übernehme.
Gegenüber einer integrierten Freigabe innerhalb derselben Banking-App hat photoTAN einen klaren Nachteil beim Komfort: Ich wechsle zwischen Anwendungen. Dafür entsteht eine sichtbare Trennung zwischen dem Ort, an dem ich den Auftrag erfasse, und dem Ort, an dem ich ihn bestätige. Für größere oder ungewöhnliche Überweisungen finde ich diese Trennung beruhigend; bei kleinen, häufigen Vorgängen kann sie sich bremsend anfühlen.
Eine allgemeine Authentifizierungs-App wäre ebenfalls nicht automatisch ein Ersatz. Entscheidend ist, welches Verfahren für das eigene Deutsche-Bank-Konto aktiviert ist. Ich würde daher nicht einfach eine beliebige Sicherheits-App installieren und erwarten, dass sie die photoTAN ersetzt. Die konkrete Freigabemethode des Kontos bestimmt, welche Anwendung im Alltag gebraucht wird.
Wo die Bedienung Reibung erzeugt
Die größte Schwäche ist die Abhängigkeit vom vollständigen Ablauf. Wenn ich am Computer den Auftrag offen habe, das Smartphone aber gerade nicht zur Hand ist, komme ich nicht sinnvoll weiter. Auch ein ungünstiger Moment – etwa wenig Akku, ein Gerätewechsel oder eine Unterbrechung beim Scannen – macht aus einer kurzen Bestätigung schnell eine kleine Fehlersuche.
Hinzu kommt, dass die App für Menschen mit einem sehr mobilen Banking-Stil weniger elegant ist. Wer auf dem Smartphone eine Zahlung erfasst und anschließend dieselbe Bildschirmfläche für die Freigabe nutzen möchte, empfindet den Wechsel als unnötig. In diesem Fall kann eine direkt integrierte Lösung besser zum eigenen Verhalten passen, sofern sie für das Konto angeboten wird.
Die App ist außerdem nicht der richtige Ort, um einen fehlerhaften Auftrag zu reparieren. Wenn Empfänger oder Betrag nicht stimmen, sollte ich nicht nach einer schnellen Bestätigung suchen, sondern zurück ins Banking gehen und den Auftrag korrigieren. Dieses Verhalten klingt selbstverständlich, ist aber gerade bei vertrauten Zahlungsvorgängen wichtig, weil Routine die Aufmerksamkeit senken kann.
Was neue und bestehende Nutzer beachten sollten
Neue Nutzer sollten die Einrichtung nicht als bloßen Download betrachten. Vor der ersten wichtigen Zahlung würde ich prüfen, ob die App korrekt mit dem eigenen Banking-Zugang zusammenspielt und ob der Scan unter den üblichen Bedingungen funktioniert. Danach lohnt sich ein bewusst langsamer Testablauf: Auftrag öffnen, Grafik anzeigen, scannen, Daten lesen und erst dann freigeben.
Bestehende Nutzer sollten nach einem Update nicht automatisch von einer völlig neuen Bedienung ausgehen, aber die Freigabemaske trotzdem aufmerksam ansehen. Die aktuelle Version 3.9.1 ist ein guter Anlass, die eigene Routine zu überprüfen: Wird der Empfänger wirklich gelesen? Wird bei Abweichungen abgebrochen? Ist das verwendete Smartphone noch das vorgesehene Freigabegerät?
Wer mehrere Konten oder verschiedene Banking-Zugänge nutzt, sollte besonders sauber trennen. Eine Freigabe-App ist kein allgemeiner Tresor für alle Bankverbindungen, sondern Bestandteil eines konkreten Verfahrens. Ich würde deshalb vor jeder Bestätigung darauf achten, dass der Auftrag im richtigen Banking-Zugang gestartet wurde und die angezeigten Daten genau dazu passen.
Wann ich eher zu einer anderen Lösung raten würde
Ich würde photoTAN nicht als beste Wahl für jemanden bezeichnen, der grundsätzlich keine getrennten Sicherheitsabläufe möchte. Wenn der zusätzliche Scan regelmäßig vergessen wird oder die Person mit zwei Geräten unsicher ist, ist eine alternative, vom eigenen Bankkonto unterstützte Freigabemethode möglicherweise angenehmer. Sicherheit entsteht nicht nur durch das Verfahren, sondern auch dadurch, dass es korrekt und aufmerksam genutzt wird.
Auch für Nutzer, die nur selten am Computer banken und fast alle Zahlungen mobil erledigen, kann eine integrierte Lösung praktischer sein. Umgekehrt würde ich Menschen, die größere Aufträge gern auf einem großen Bildschirm erfassen und die Freigabe bewusst getrennt prüfen, eher zur photoTAN raten.
Für Geschäftskunden oder Personen mit sehr vielen täglichen Freigaben hängt die Eignung stark vom konkreten Arbeitsablauf ab. Der einzelne Scan ist überschaubar, aber wiederholte Wechsel zwischen Geräten können sich summieren. Hier sollte nicht nur die App selbst, sondern der komplette Freigabeprozess getestet werden.
Was ich bei der weiteren Nutzung beobachten würde
Bei einer Sicherheits-App achte ich weniger auf spektakuläre Änderungen als auf Verlässlichkeit im Alltag. Interessant bleibt, wie klar die Freigabedaten dargestellt werden, wie reibungslos der Wechsel zwischen Banking und photoTAN funktioniert und ob die Anwendung auch nach Gerätewechseln verständlich bleibt. Das sind die Punkte, die für mich mehr zählen als eine lange Funktionsliste.
Ebenso wichtig ist die Balance zwischen Schutz und Geschwindigkeit. Eine zusätzliche Prüfung darf nicht so bequem werden, dass ich sie blind bestätige. Gleichzeitig sollte der Ablauf nicht unnötig kompliziert sein, weil Frust Nutzer dazu bringen kann, Warnhinweise zu überlesen. Die beste Weiterentwicklung wäre aus meiner Sicht eine noch klarere Führung durch genau diesen Moment: prüfen, entscheiden, bestätigen.
Die breite Verbreitung und die rund 10.000 vorhandenen Rezensionen zeigen, dass viele Menschen mit dem Verfahren praktische Erfahrungen gesammelt haben. Ich lese solche Rückmeldungen allerdings eher als Hinweis auf typische Alltagssituationen denn als Beweis, dass die App für jeden perfekt passt. Die Bewertung von 4,0 ist solide, aber sie nimmt mir die persönliche Entscheidung nicht ab.
Mein Eindruck nach dem Test
Deutsche Bank photoTAN erfüllt eine klar umrissene Aufgabe und bleibt dabei angenehm fokussiert. Ich mag besonders, dass die Freigabe nicht wie ein beiläufiger letzter Klick wirkt, sondern eine eigene Kontrolle verlangt. Für Überweisungen am Computer ist das ein nachvollziehbarer und sicherheitsbewusster Ablauf.
Gleichzeitig sollte niemand die App mit einer vollständigen Banking-Anwendung verwechseln. Kontostände, Umsätze und die Auftragserfassung gehören weiterhin in das jeweilige Online-Banking. Der zusätzliche Wechsel ist der Preis für die getrennte Freigabe und kann bei häufigem mobilem Banking stören.
Mein Fazit fällt deshalb positiv, aber nicht pauschal aus: Wer bei der Deutschen Bank das photoTAN-Verfahren benötigt und seine Aufträge gern bewusst an einem zweiten Gerät kontrolliert, bekommt ein passendes Werkzeug ohne zusätzliche Kosten. Wer dagegen maximale Einfachheit in einer einzigen mobilen Anwendung sucht, sollte prüfen, ob eine andere vom eigenen Konto unterstützte Freigabemethode besser zum persönlichen Alltag passt. Für mich ist die App dann am stärksten, wenn ich sie nicht als lästige Hürde behandle, sondern als kurzen Sicherheitscheck vor einer verbindlichen Zahlung.
Eine klare Grenze bei Alter und Vertrauen
Die Einstufung ab null Jahren bezieht sich auf die Altersfreigabe, nicht darauf, dass ein Kind eigenständig Bankaufträge bedienen sollte. Ich würde die App als Werkzeug für die Person betrachten, die für den jeweiligen Zugang verantwortlich ist. In einem Haushalt mit Jugendlichen kann man den Ablauf erklären und zeigen, wie man Empfängerdaten prüft, ohne daraus eine gemeinsame Freigabeberechtigung abzuleiten.
Auch unter Erwachsenen ist Vertrauen kein Ersatz für Kontrolle. Wenn jemand im Haushalt eine Zahlung vorbereitet, sollte die freigebende Person die Angaben selbst sehen und verstehen. Bei Unsicherheit ist Abbrechen und erneutes Nachsehen sinnvoller als eine Bestätigung aus Höflichkeit oder Zeitdruck. Genau hier liegt für mich der Wert der App: Sie schafft einen eigenen Entscheidungsmoment, den man bewusst nutzen muss.
Mein Haushaltsurteil
Für einen Haushalt, in dem eine Person die Deutsche-Bank-Aufträge verwaltet und am Computer vorbereitet, während das eigene Smartphone zur Freigabe bereitsteht, ist das Verfahren nachvollziehbar und gut in den Alltag einzubauen. Weniger passend ist es, wenn mehrere Personen ohne klare Zuständigkeit dasselbe Freigabegerät verwenden oder wenn die Kontoinhaberin beziehungsweise der Kontoinhaber den Auftrag nicht selbst prüfen kann.
Mein praktischer Rat ist, vor einer wichtigen Zahlung einmal gemeinsam den vollständigen Ablauf durchzugehen und dabei die Rollen festzulegen: Wer erfasst, wer prüft und wer bestätigt? Wenn diese Grenze klar ist, bleibt der zusätzliche Scan ein kurzer Kontrollschritt statt einer Quelle für Verwirrung. Wer dagegen vor allem eine gemeinsame, möglichst reibungslose Haushaltsverwaltung in einer einzigen App sucht, sollte eine für den eigenen Zugang verfügbare integrierte Freigabe in Betracht ziehen.
Vorteile
- Zusätzliche Sicherheitsebene für Online-Banking-Überweisungen
- Funktioniert auch ohne SMS-Empfang oder Mobilfunknetz
- Freigaben lassen sich direkt in der App prüfen
- Unterstützt mehrere photoTAN-Verbindungen auf einem Gerät
- Nach der Einrichtung meist schnell und unkompliziert nutzbar
Nachteile
- Aktivierung erfordert einen separaten Registrierungsbrief oder Aktivierungscode
- Bei Gerätewechsel ist eine erneute Einrichtung notwendig
- Ohne Smartphone bleibt die TAN-Erzeugung eingeschränkt
- App benötigt aktuelle Geräte- und Sicherheitsfunktionen
- Nicht für Kunden anderer Banken als Deutsche Bank gedacht
Häufig gestellte Fragen zu Deutsche Bank photoTAN
Was ist Deutsche Bank photoTAN und wofür wird die App verwendet?
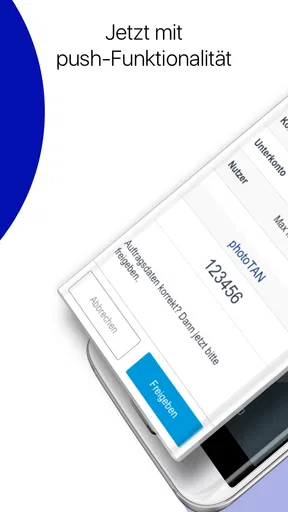
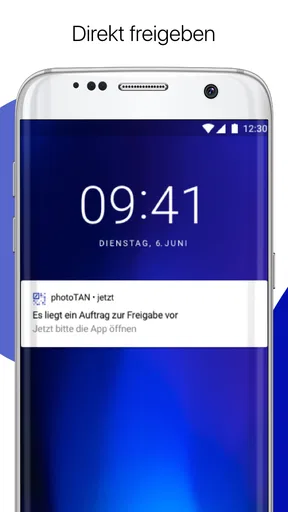
Deutsche Bank photoTAN ist eine Sicherheits-App zur Bestätigung von Anmeldungen und Aufträgen im Deutsche-Bank-Onlinebanking. Je nach Vorgang scannen Sie eine farbige Grafik oder bestätigen eine angezeigte Push-Nachricht. Dadurch wird beispielsweise eine Überweisung, eine Änderung persönlicher Daten oder der Login im Banking zusätzlich abgesichert. Die App ersetzt nicht das Onlinebanking, sondern dient als separates Freigabeverfahren dafür.
Wie wird Deutsche Bank photoTAN eingerichtet und aktiviert?
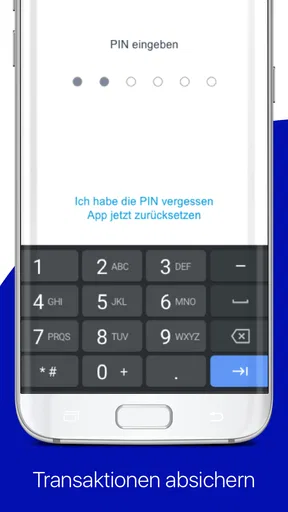
Für die Einrichtung benötigen Sie in der Regel Zugang zum Deutsche-Bank-Onlinebanking und einen Aktivierungsbrief oder eine andere von der Bank bereitgestellte Aktivierungsmöglichkeit. Nach der Installation vergeben Sie ein persönliches Passwort beziehungsweise schützen die App mit biometrischer Entsperrung, sofern Ihr Gerät dies unterstützt. Folgen Sie ausschließlich den offiziellen Anweisungen der Deutschen Bank und geben Sie Aktivierungsdaten niemals an andere Personen weiter.
Ist Deutsche Bank photoTAN sicher und welche Daten werden gespeichert?
Die photoTAN-App bietet eine zusätzliche Sicherheitsstufe, weil die Freigabe nicht allein über Benutzername und Passwort erfolgt. Die Transaktionsdaten sollten vor der Bestätigung sorgfältig geprüft werden, insbesondere Empfänger und Betrag. Die App kann lokal geschützte Sicherheitsinformationen speichern, benötigt aber normalerweise keinen Zugriff auf Ihre vollständigen Banking-Daten. Laden Sie sie nur aus dem offiziellen App Store oder Google Play Store herunter und halten Sie Betriebssystem sowie App aktuell.
Funktioniert Deutsche Bank photoTAN auch ohne Internetverbindung?
Das hängt vom verwendeten Freigabeverfahren ab. Beim klassischen Scan einer photoTAN-Grafik kann die Freigabe häufig auch ohne aktive mobile Datenverbindung erfolgen, sofern die App bereits eingerichtet ist. Push-Bestätigungen benötigen dagegen normalerweise eine Internetverbindung, damit die Anfrage auf dem Smartphone ankommt. Für Reisen oder Situationen mit schlechtem Empfang sollten Sie deshalb prüfen, welches Verfahren für Ihr Konto aktiviert ist.
Was kann ich tun, wenn mein Smartphone verloren geht, gewechselt wird oder photoTAN nicht funktioniert?
Bei einem verlorenen oder gestohlenen Smartphone sollten Sie das photoTAN-Verfahren schnellstmöglich über die offiziellen Deutsche-Bank-Kanäle sperren oder deaktivieren lassen. Beim Gerätewechsel ist meist eine erneute Aktivierung erforderlich; dafür können neue Unterlagen oder ein alternativer Freigabeweg notwendig sein. Funktioniert die App nicht, prüfen Sie zunächst Updates, Geräteeinstellungen und die Internetverbindung. Bei anhaltenden Problemen hilft ausschließlich der offizielle Deutsche-Bank-Kundenservice weiter.


